Technorati Profile
We are now in the blog index website Technocati http://www.technorati.com/
Nous sommes maintenant répertorié dans le site http://www.technorati.com/
A blog on the convergence of info-communications industries: communications, computing, electronics, entertainment, publications and education. Strategic, technological and financial analysis. English and French blog. Cette chronique traite de l’évolution des industries de l’information et des communications et couvre des aspects stratégiques, technologiques et financiers, comme l’économie du savoir et de l’innovation. L’auteur est Associé principal de Infocom Intelligence.
Monday, September 04, 2006


Sunday, September 03, 2006
Comment profiter de la convergence: les différents types de convergence, les types de consommateurs et les modèles d'affaires.
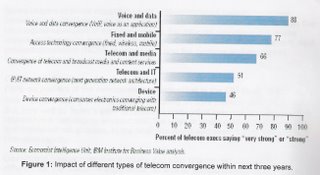
Un récent rapport de IBM donne quelques pistes intéressantes comment profiter des différents types de convergence. Il en ressort que certains types de convergence exercent des pressions plus fortes dans l'industrie des info-communication.

Louis Rhéaume
Associé Principal
Infocom Intelligence
www.infocomintelligence.com
Inspiré du rapport de Carlson, Jeanette; Chris Woodland and Henry Stevens, "Profiting from convergence: defining growth paths for telecom service providers", July 2006, Vol. 2, IBM
Un récent rapport de IBM donne quelques pistes intéressantes comment profiter des différents types de convergence. Il en ressort que certains types de convergence exercent des pressions plus fortes dans l'industrie des info-communication.
Tout comme l'industrie de l'informatique, l'industrie des télécommunications est en train de se désaggréger. Autrefois, l'ordinateur était concû en entier par un fabricant qui était intégré verticalement. Ainsi, tout était fabriqué par la même firme: système d'opération, logiciel, composantes électroniques. Apple et IBM ont commencé à intégrer des firmes complémentaires qui ont fourni des produits et services à meilleur prix et meilleur qualité. Microsoft a obtenu le contrat du sytème d'exploitation du PC de IBM et Intel a fourni le microprocesseur. Aujourd'hui, IBM a abandonné la fabrication de PC aux mains du chinois Lenovo puisque ses marges étaient très faible dans le secteur manufacturier. La grande valeur ajoutée dans la chaine de valeur de l'informatique s'est développé aux extrémités, soit le système d'exploitation et le microprocesseur.
Il est en train de se passer une situation similaire avec les télécommunications. Le transport de données se fait à des prix très bas tandis que les firmes aux extrémités de la chaîne de valeur profitent grandement de l'Internet comme Skype et les fournisseurs de contenu.
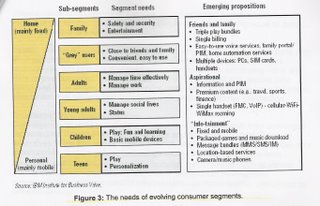
Un facteur clé de création de valeur est le focus de types de clientèle. Dell a révolutionné il y a 20 ans la vente d'ordinateur en privilégiant le service direct à des clients plus sophistiqués et expérimentés dans l'achat d'ordinateur sur-mesure. En télécommunications certains segments ont des besoins assez différents.
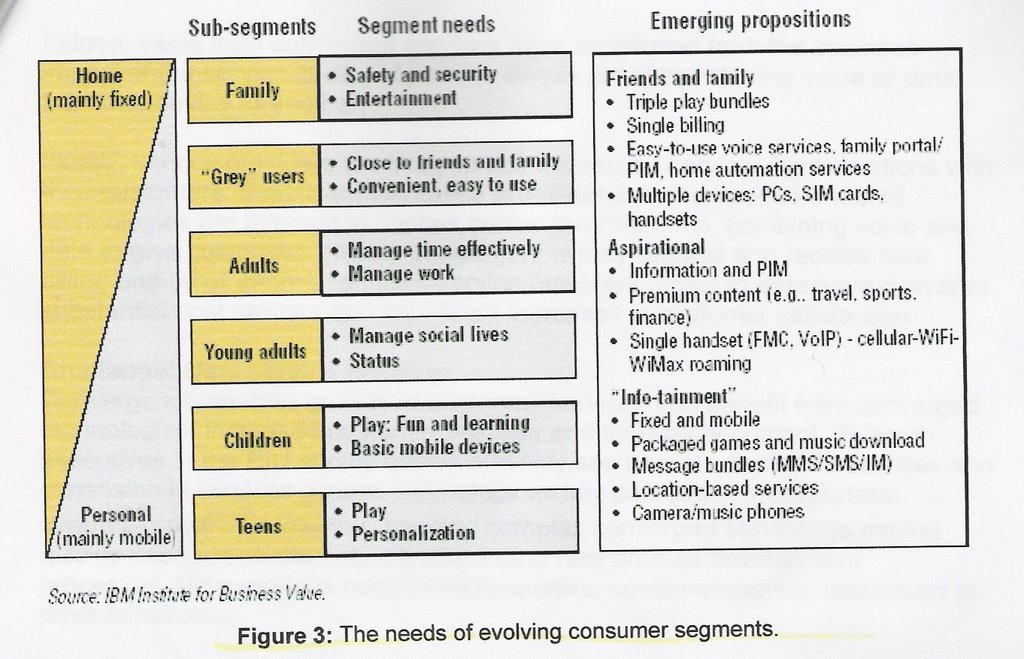
Le choix du focus de clientèle fait en sorte que la firme peut se spécialiser et renforcir ses compétences stratégiques pour mieux répondre à ce type de clientèle. Il en ressort que les firmes peuvent innover en offrant une nouvelle approche pour servir cette clientèle avec un modèle d'affaires plus innovateur.

Louis Rhéaume
Associé Principal
Infocom Intelligence
www.infocomintelligence.com
Inspiré du rapport de Carlson, Jeanette; Chris Woodland and Henry Stevens, "Profiting from convergence: defining growth paths for telecom service providers", July 2006, Vol. 2, IBM
Sunday, August 27, 2006
 Faits saillants du sondage 2006 sur l'innovation de Boston Consulting Group
Selon un sondage du Boston Consulting Group de 2006, 72% des firmes dans le monde vont augmenter leur dépenses en innovation en 2006 et considère l’innovation comme une de leurs 3 principales priorités en gestion cette année. 41% d’entre elles vont augmenter significativement leur dépenses. Qui plus est, la moitié des firmes ne sont pas satisfaites du rendement de leurs investissements en innovation.
Il apparait que les 3 défis les plus critiques en gestion de l'innovation sont: la mondialisation, les facteurs organisationnels (mesures du rendement, structure, ressources humaines) et le leadership.
Voici les firmes les plus innovantes selon les dirigeants dans le sondage:
1-Apple
2-Google
3-3M
4-Toyota Motor
5-Microsoft
6-General Electric
7-Procter & Gamble
8-Nokia
9-Starbucks
10-IBM
Il ressort également que la moitié des firmes ont de grandes carences dans l'allocation de leurs ressources. La gestion de portefeuille de projets d'innovation est déficiente, le risque mal équilibré entre les projets, il n'y a pas entre autre de modèle stage-gate pour la gestion de l'ensemble des projets.
Louis Rhéaume
Infocom Intelligence
www.infocomintelligence.com
infocom@videotron.ca
Sunday, August 06, 2006

Le cellulaire devient de plus en plus multifonctionnel
À peu près une personne sur deux sur la planète utilise leur cellulaire comme principal appareil pour prendre des photos. La qualité de l'image ne cesse de s'améliorer ainsi que le coût d'une caméra sur un cellulaire. Un sondage en Grande-Bretagne avance que près des 2 tiers des abonnés de cellulaire envisageraient remplacer leur lecteur MP3 par leur cellulaire. Ceux-ci devront augmenter leur capacité et permettront de télécharger des MP3 assez rapidement sur réseaux 3G. Plusieurs firmes de recherche afffirment que les revenus provenant du téléchargement de MP3 par cellulaire seront plus importants que le marché des sonneries d'ici 5 ans. Dans le même sondage, la moitié des gens sondés affirmait vouloir que leur cellulaire leur permet de se connecter avec les appareils électroniques de la maison (ex. chaîne de son, imprimante, PC, Télévision).
Sur la planète, un usager sur trois navigue une fois par mois sur Internet via un sans-fil. Le Japon mène le bal avec 37% naviguant via leur sans-fil chaque jour.
L'appareil sans-fil devient de plus en plus indispensable, devenant une carte de débit pour plusieurs. En fait, il devient si indispensable qu'il serait maintenant plus dramatique (pour une personne sur cinq) de perdre son sans-fil que de perdre don portefeuille, ses cartes de crédits ou encore son anneau de mariage! Avec un cellulaire ou sans-fil qui devient de plus en plus multifonctionnel, celui-ci fait des opérations de plus en plus utiles et importantes pour son usager. Les smartphones ou téléphones intelligents vont continuer de proliférer en visant la segmentation de leurs clientèles. Il est réaliste d'affirmer que les smartphones ne seront plus offerts uniquement en ciblant la clientèle d'affaires mais bien un large bassin de consommateurs.
Louis Rhéaume
Associé Principal
Infocom Intelligence
infocom@videotron.ca
www.infocomintelligence.com

Comment réduire ses coûts d'accès à l'Internet et au sans-fil grâce à la technologie Wi-Fi ou Wi-Max
Nokia est présentement en train de tester son appareil Nokia 6136, l'un des premiers sans-fil intégrant la technologie Wi-Fi. Cet appareil devrait être disponible sur le marché Européen d'ici la fin de l'année. Il s'agit d'une nouvelle qui pourra intéresser bien des particuliers qui veulent réduire à la fois leur facture d'accès à l'Internet et leur service de téléphonie sans-fil . L'appareil promet grace à la technologie UMA (Unlicensed Mobile Access) d'utiliser automatiquement les réseaux WLAN lorsque disponible et de revenir sur le réseau GSM au besoin. Cela veut dire qu'un usager avec un téléphone compatible Wi-Fi pourra utiliser son cellulaire avec le réseau Wi-Fi d'un Starbucks ou autre établissement ayant un WLAN, tout en économisant sur son temps d'antenne.
D'autre part, un usager pourrait faire l'acquisition de sa propre antenne Wi-fi à domicile pour avoir son propre accès Internet et économiser sur ses coûts de services cellulaire. Le prix de l'accès Wi-Fi devient de plus en plus abordable et peut même être partager entre voisins immédiats. L'accès Wi-Max qui est une sorte de réseau Wi-Fi plus étendu viendra faire son apparition dans quelques années au Canada. Il manque encore l'implantation des réseaux et des appareils compatible Wi-Max. Présentement des compagnies comme Rogers Sans-fil offre peu d'appareils compatible Wi-fi. Il y a bien le smartphone HP iPAQ hw6515, mais les Blackberry ne sont pas encore compatible Wi-Fi. Il faudra sans doute attendre plusieurs mois au Canada.
Aux USA, le coût d'un appel Wi-fi est d'environ 0.02$ US la minute, comparativement à 1.25$ US pour le cellulaire via les réseaux mobile traditionnels. Les usagers d'affaires qui voyagent beaucoup et utilisent les services d'ititnérance de réseaux seront les premiers intéressés à faire l'acquisition d'un téléphone compatible Wi-Fi pour réduire significativement leurs frais d'interurbain.
Le Wi-fi représente donc à la fois une grande menace et une opportunité pour les opérateurs de téléphonie sans-fil. Ceux-ci doivent l'offrir ou réduire le prix de leurs services. Être proactif, permettrait de ne pas prendre inutilement du retard face à des concurrents. Avec la prolifération des accès Wi-Fi dans les cafés et les bars, et de plus en plus dans les domiciles et bureaux, la demande pour des services et des appareils sans-fil Wi-Fi va s'accentuer rapidement.
Louis Rhéaume
Associé Principal
Infocom Intelligence
www.infocomintelligence.com
Sunday, July 30, 2006
Le Quadruple play ou bundle (forfait intégré: Internet, téléphonie fixe, cellulaire et télévision)
Le Quadruple Play se définit comme un forfait qui intègre 4 services provenant du même fournisseur, soit: l'accès à l'Internet, le téléphone fixe, le cellulaire et la télévision.
Au Canada, les opérateurs de téléphonie comme Bell offre le Quadruple Play avec Expressvu pour la télévision. Ils offriront prochainement le IPTV comme autre alternative. Rogers Communications offrent également le Quadruple Play. D'autres joueurs le feront prochainement ou s'y intéressent comme Vidéotron et Cogeco Cable.
La firme Ipsos Insight a fait des sondages pour connaître la perception des français en rapport à l'adoption du quadruple Play chez les clients de firmes de télécommunications ou de cable. Il semble que certaines initiatives ont connnu peu de succès jusqu'ici à l'international comme le lancement du téléphone hybride (cellulaire au tarif du service fixe à domicile) en Grande-Bretagne par BT Fusion ou encore par Verizon aux USA.
Il apparait de ce sondage, que lorsque que le consommateur se voit offrir une multitude de choix, celui-ci peut se sentirer démuni ou stressé. [Il est vrai qu'au Canada les offres compliqués de forfaits des opérateurs sans-fil n'aide pas à l'adoption du sans-fil. Au Canada le taux de pénétration du sans-fil est environ à 48% de la population par rapport à 60% pour les USA.] Or, 74% des internautes français pensent que les nouvelles technologies facilitent la vie, 64% pensent qu'il y a trop d'innovations et 44% pensent que trop de choix génère du stress. Le consommateur doit-il faire face à trop d'innovations technologiques?
Je ne crois pas qu'il y a trop d'innovations technologiques au même sens qu'il y aurait trop de saveur de crème glacée... On prend ce qui nous intéresse, on ne goûte pas nécessairement à tout! Seulement, dans leur marketing, les firmes doivent simplifiés leur offre de nouveaux produits et services pour démontrer au consommateur la véritable valeur ajoutée du service.
La firme Ipsos Insight a identifié 4 profils de consommateurs potentiellement intéressés par le Quadruple Play.
Les Fonctionnels (25%) : ce sont des individus (hommes et femmes) qui ne manifestent pas un enthousiasme particulièrement débordant vis-à-vis des nouvelles technologies mais qui les utilisent au quotidien pour des raisons très fonctionnelles. Leur initiation passant souvent par le monde professionnel, la possibilité d'avoir accès de façon illimitée à internet et au téléphone est un avantage dans leur vie privée.
Les Famili-Centriques (20%) : ce sont surtout des femmes, souvent des mères de famille, pour qui la technologie est une aide précieuse dans la gestion de leur vie familiale : le téléphone mobile est une garantie d'indépendance tout en leur permettant de garder un lien permanent avec leur famille, Internet représente un réel coach, apporteur de conseils familiaux, et la télévision, par ses programmes variés, offre pour elles des contenus adaptés à chaque membre de la famille.
Les Ultra-Mobiles (10%) : ce sont des jeunes qui ont abandonné le fixe pour le mobile de façon définitive. Le mobile étant pour eux un véritable " couteau suisse ", ils en attendent de nombreux usages et notamment celui de la télévision personnelle sur mobile. Le téléphone portable est pour eux le terminal privilégié de la convergence téléphonique. L'offre quadruple play intégrant le téléphone mobile pourrait les séduire.
Les Ultra-Connectés (19%) : certains ont déjà adopté les offres triple play (18% d'entre eux). Ils sont connectés en permanence au réseau. Tout ce qui favorise un accès facile et permanent au web, fixe et mobile a leur faveur, le prix en faisant partie.
Il en ressort aussi que les termes Triple play, Quadruple play sont très peu connus . Celui-ci obtient13% de notoriété en France. La communication semble un enjeu majeur pour le développement de cette offre. Un seul exemple, quand Texto est passé dans le langage courant, le marché des SMS a pris son envol tout simplement parce que ce terme est signifiant de l'usage et du bénéfice.
Le sondage montre un potentiel prometteur pour ces nouvelles offres avec 2/3 des Français qui déclarent, une fois les avantages de l'offre expliqués, avoir l'intention d'y souscrire.
Enfin, l'étude nous montre que ce sont les FAI et France Telecom qui sont perçus comme les plus légitimes à proposer des offres de convergence, intégrant le téléphone mobile. Ce qui signifie que les opérateurs de téléphonie vont avoir plus de concurrence.
Pour Ipsos Insight: " Les gagnants de demain vont être, non pas ceux qui proposent de transporter des images, des voix…, mais ceux qui sauront apporter du contenu personnalisé à tous, à tout moment, en tout lieu, que l'on soit à la maison ou en situation de mobilité. Par ailleurs, autre point fort pour les FAI, ils auront à leur disposition des bases de données gigantesques, hyper renseignées en termes d'usages et de centres d'intérêt de leurs clients. " Voilà entre autre un bon avantage pour Vidéotron.
Un des défis de l'offre du Quadruple Play provient du fait que le service de l'accès fixe est perçu comme un service toujours important et concurrentiel. Or, cela est de moins en moins vrai avec l'Internet par VoIP offert par Skype, Yahoo et les autres. La différence de prix est énorme pour le service fixe. Enfin, un autre défi est l'idée de signer un contrat de durée fixe un an ou deux pour le forfait Quadruple Play. Avec la concurrence et l'arrivée massive d'innovations en télécommunications, il faut se questionner à l'idée qu'on ne pourra changer de fournisseurs pendant cette période pour l'ensemble de nos services de télécommunications.
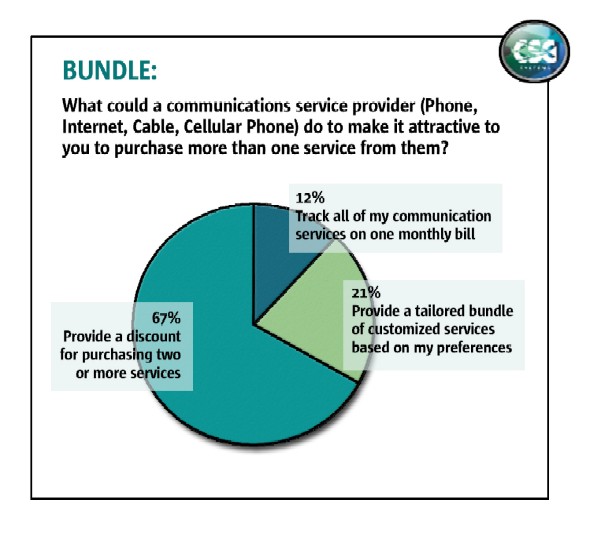
Le magazine Telephony Online rapporte que ce qui attire le plus les clients dans le concept de bundle ou forfait regroupé est l'économie d'argent (voir image). Louis Rhéaume
Associé Principal
Infocom Intelligence
infocom@videotron.ca
www.infocomintelligence.com
L'adoption des nouveaux services mobile
Le magazine Direction informatique rapportait dans son édition électronique du 26 juillet 2006 que: "Les Japonais s'intéressent à l'utilisation de leur cellulaire pour payer des produits, les Européens, eux , ne veulent pas payer pour des services évolués".
L'introduction est assez trompeuse. Oui, il est vrai que les Japonais ont 3-4 ans d'avance sur l'utilisation du cellulaire comme carte de débit, comparativement aux Européens et Américains.
Le système i-mode de NTT DoCoMo a fait en sorte de favoriser la création de nouveaux services mobiles dans une optique de partage des revenus et profits avec les fournisseurs de contenu. Avec une offre de service variée, et une contribution modeste d'une transaction aux profits de DoCoMo, la compagnie a misé sur le volume de transaction pour favoriser la popularité du service et de "l'écosystème" des services mobiles au Japon.
Ainsi, 43% des Japonais utilisent une carte ou leur téléphone cellualire pour faire leur achat. Le cellulaire est particulièrement utile pour payer les très faibles transactions: machine distributrice, café, stationnement, transport en commun, etc.
D'autre part, l'article semble affirmer que les Européens ne s'intéressent pas aux services évolués mobile comme le portefeuille mobile (mobile wallet) ou la télé sur cellulaire. Ils ne s'intéresseraient qu'aux SMS et MMS. Encore là il est très prématuré d'affirmer une telle chose. 79% des Européens utilisent déjà le SMS qui est peu coûteux. Les Européens et Américains doivent s'inspirer du modèle japonais pour instaurer une véritable offre de service variée et un contenu à prix abordable s'ils veulent rejoindre la masse de leurs abonnés. Pour le moment, les opérateurs ont tendance à vouloir tout contrôler et laisser peu de marge de profits aux fournisseurs et aggrégateurs de contenu. En gardant le prix des services évolués très élevé, les opérateurs ne visent qu'un marché de niche pour des gens aisés. Au Japon, l'ouvrier qui prend le train pour se rendre au travail à les moyens de payer quelques yen (et le temps) pour utiliser quelques services mobiles, qui lui permet de se distraire et de sauver bien du temps en achetant des produits et services qu'il a véritablement besoin.
Je ne crois pas que la moitié des utilisateurs de cellulaire en Europe ne veulent pas payer pour des services évolués. Ce qu'il faut pour les rejoindre , ce sont des modèles d'affaires attrayants et leur démontrer clairement la valeur ajoutée des nouveaux services et ce à un prix raisonnable pour rejoindre une masse de clients. Par exemple, les services sur demande sur cellulaire sont promis à un très bel avenir. Un aggrégateur canadien de contenu comme Airborne Entertainment a le vent dans les voiles.
Louis Rhéaume
Associé Principal
Infocom Intelligence
infocom@videotron.ca
www.infocomintelligence.com
Tuesday, July 25, 2006
Investir dans les opportunités de croissance à la Google
et les nouvelles tendances en média et publications
Google vient de se rendre compte qu’à force d’investir dans toutes sortes de nouveaux produits et services, la firme avait négligé ce qui fait son pain et son beurre : soit l’engin de recherche. Les entreprises en croissance doivent vivre avec ce problème : leurs investissements dans les projets de nouveaux produits et services doivent être cohérent avec leur propre stratégie corporative. La stratégie d’innovation doit supporter le modèle d’affaires et non faire perdre du temps et des ressources précieuses sur ce qui représente le centre de gravité de la firme. Dans le cas de Google, il s’agit de l’engin de recherche, la publicité représente encore 99% de ses revenus. Pour renforcer son modèle d’affaires, Google a fait des partenariats comme plusieurs joueurs de l’économie Internet : eBay avec Skype, Microsoft dans tout ce qui est appareil ayant accès à l’Internet, etc.
Dans l’économie numérique, les compagnies qui ont investissent dans les opportunités de croissance les plus importantes sont des firmes qui ont d’abord et avant tout un solide système de gestion de l’innovation, qui conçoit et/ou achètent l’innovation.
Si Microsoft a toujours de très grandes dépenses en R&D, le momentum du rythme d’innovation est en voie d’appartenir pour l’instant à Google. Ainsi, ils sont maintenant capables d’établir plus de partenariats stratégiques pour s’attaquer à de nouveaux marchés et avenues de croissance.
Une des forces du modèle d’affaires de Google est le fait qu’il repose beaucoup sur une tendance lourde de l’économie numérique. La publicité en ligne est maintenant devenue très importante (" mainstream ") dans l’univers des médias traditionnels et électroniques.
Nouvelles tendances en média et publications
Même les consommateurs les plus avides d’information imprimée (magazines et journaux traditionnels) passent moins de temps à lire ces médias que de surfer en ligne ou regarder la télévision. Aux USA, les magazines, stations de radio et télé, et les journaux traditionnels perdent 2% de leurs revenus depuis 1998 au dépend de l’Internet, de la radio numérique et des iPod.
Par exemple un manufacturier d’autos américain affirmait avoir 10% de son budget marketing sur l’Internet en 2006. Son but est d’avoir 50% dans 2 ans.
Pour l’instant, les budgets de marketing ont environ entre 4 et 10% de leurs dépenses vers l’Internet.
Les méthodes comment les consommateurs absorbent l’information et le divertissement, et les moyens comment ils les perçoivent les images de marque
ont beaucoup changé. Déjà des médias numériques très ciblés vendent leur annonces à des ratios plus élevés que les médias traditionnels (exemples : ESPN Motion and MTV Overdrive).
Le producteur de Survivor et The Apprentice affirmait récemment : " Pour moi, maintenant l’heure de grande écoute n’est plus 19h-22h mais bien 9h à 17h, parce que plus de gens ont accès à un ordinateur ". On pourrait facilement ajouter à un cellulaire, smartphone ou iPod, également.
Les consommateurs développent de nouvelles habitudes de consommation après avoir maîtrisé une nouvelle technologie. Ainsi, 65% des clients qui ont la vidéo sur demande chez Comcast, l’utilise, avec les nouveaux usagers qui l’accèdent en moyenne 23 fois par mois! Apple a vendu 8 millions de téléchargement de vidéo depuis son lancement en Octobre 2005.
Jupiter Research recommande aux éditeurs (dans un de ses derniers rapports), de :
Pour mieux comprendre leur audience, les éditeurs devraient utiliser des logiciels de business intelligence pour connaître leurs habitudes quand ils surfent sur leur site.
De nouvelles mesures visant à évaluer l’impact d’un site web et d’un plan marketing en ligne sont utiles(1):
Les médias qui utilisent l’effet de levier des différentes plates-formes peuvent obtenir beaucoup de succès. Par exemple, Scripps possède 4 canaux sur le style de vie, sur le câble : HGTV, the Food Network, DIY Network et Fine Living. En misant sur les synergies, ils offrent maintenant des programmes sur demande à 12 millions de ménages et des bulletins de nouvelles en ligne à 17 millions d’abonnés.
Il n’est pas exagéré d’affirmer que le consommateur canadien moyen à environ 10 000 choix de canaux de divertissement et d’information qui lui est disponible.
Les firmes doivent déployer leur budget de marketing pour maintenant atteindre une douzaine voire une centaine de types d’audiences. Les annonceurs doivent redéfinir ce qu’est un plan de marketing vraiment efficace. Heureusement, avec les nouveaux outils technologiques, il est maintenant plus facile de mesure son efficacité, son impact, et ce d’une façon plus interactive.
(1) Source : " The future of advertising is now ", Voler, Frelinghuysen et Rothenberg, Strategy+ business, Summer 2006
et les nouvelles tendances en média et publications
Google vient de se rendre compte qu’à force d’investir dans toutes sortes de nouveaux produits et services, la firme avait négligé ce qui fait son pain et son beurre : soit l’engin de recherche. Les entreprises en croissance doivent vivre avec ce problème : leurs investissements dans les projets de nouveaux produits et services doivent être cohérent avec leur propre stratégie corporative. La stratégie d’innovation doit supporter le modèle d’affaires et non faire perdre du temps et des ressources précieuses sur ce qui représente le centre de gravité de la firme. Dans le cas de Google, il s’agit de l’engin de recherche, la publicité représente encore 99% de ses revenus. Pour renforcer son modèle d’affaires, Google a fait des partenariats comme plusieurs joueurs de l’économie Internet : eBay avec Skype, Microsoft dans tout ce qui est appareil ayant accès à l’Internet, etc.
Dans l’économie numérique, les compagnies qui ont investissent dans les opportunités de croissance les plus importantes sont des firmes qui ont d’abord et avant tout un solide système de gestion de l’innovation, qui conçoit et/ou achètent l’innovation.
Si Microsoft a toujours de très grandes dépenses en R&D, le momentum du rythme d’innovation est en voie d’appartenir pour l’instant à Google. Ainsi, ils sont maintenant capables d’établir plus de partenariats stratégiques pour s’attaquer à de nouveaux marchés et avenues de croissance.
Une des forces du modèle d’affaires de Google est le fait qu’il repose beaucoup sur une tendance lourde de l’économie numérique. La publicité en ligne est maintenant devenue très importante (" mainstream ") dans l’univers des médias traditionnels et électroniques.
Nouvelles tendances en média et publications
Même les consommateurs les plus avides d’information imprimée (magazines et journaux traditionnels) passent moins de temps à lire ces médias que de surfer en ligne ou regarder la télévision. Aux USA, les magazines, stations de radio et télé, et les journaux traditionnels perdent 2% de leurs revenus depuis 1998 au dépend de l’Internet, de la radio numérique et des iPod.
Par exemple un manufacturier d’autos américain affirmait avoir 10% de son budget marketing sur l’Internet en 2006. Son but est d’avoir 50% dans 2 ans.
Pour l’instant, les budgets de marketing ont environ entre 4 et 10% de leurs dépenses vers l’Internet.
Les méthodes comment les consommateurs absorbent l’information et le divertissement, et les moyens comment ils les perçoivent les images de marque
ont beaucoup changé. Déjà des médias numériques très ciblés vendent leur annonces à des ratios plus élevés que les médias traditionnels (exemples : ESPN Motion and MTV Overdrive).
Le producteur de Survivor et The Apprentice affirmait récemment : " Pour moi, maintenant l’heure de grande écoute n’est plus 19h-22h mais bien 9h à 17h, parce que plus de gens ont accès à un ordinateur ". On pourrait facilement ajouter à un cellulaire, smartphone ou iPod, également.
Les consommateurs développent de nouvelles habitudes de consommation après avoir maîtrisé une nouvelle technologie. Ainsi, 65% des clients qui ont la vidéo sur demande chez Comcast, l’utilise, avec les nouveaux usagers qui l’accèdent en moyenne 23 fois par mois! Apple a vendu 8 millions de téléchargement de vidéo depuis son lancement en Octobre 2005.
Jupiter Research recommande aux éditeurs (dans un de ses derniers rapports), de :
- mettre l’accent sur les articles individuels et les auteurs plutôt que leur propre site,
- de favoriser la syndication et la réutilisation de l’information en multiples formats.
- Ils devraient également favoriser les fils RSS pour stimuler la loyauté des lecteurs,
- adapté son offre de publicité aux contenus des articles,
- offrir plus de contenu graphique pour combattre l’information générique des portails
- Permettre l’accès gratuit à leurs archives
- Implanter du contenu à jour plus ambitieux comme les commentaires, le filtrage, des liens à d’autre information reliée et des blogues.
- Les versions en ligne de journaux et magazines peuvent avoir des audiences assez différentes de la version imprimée.
- Si les portails qui agrègent l’information attire une masse de lecteurs, les nouveaux médias qui émergent (podcasting, blogues, cellulaires, smartphones) sont en train de fragmenter l’information et les audiences.
Pour mieux comprendre leur audience, les éditeurs devraient utiliser des logiciels de business intelligence pour connaître leurs habitudes quand ils surfent sur leur site.
De nouvelles mesures visant à évaluer l’impact d’un site web et d’un plan marketing en ligne sont utiles(1):
- La qualité de la session (rétention de la marque, nombre d’annonces vues par session, type de contenu publicitaire accédé)
- Le degré d’activité entre plates-formes croisées (TV à Internet, Papier à Internet)
- Les activités intégratives (nombre d’enregistrement en ligne, appels entrants, demandes d’information)
- L’impact sur les ventes (trafic dans les magasins, nouvelles commandes
Les médias qui utilisent l’effet de levier des différentes plates-formes peuvent obtenir beaucoup de succès. Par exemple, Scripps possède 4 canaux sur le style de vie, sur le câble : HGTV, the Food Network, DIY Network et Fine Living. En misant sur les synergies, ils offrent maintenant des programmes sur demande à 12 millions de ménages et des bulletins de nouvelles en ligne à 17 millions d’abonnés.
Il n’est pas exagéré d’affirmer que le consommateur canadien moyen à environ 10 000 choix de canaux de divertissement et d’information qui lui est disponible.
Les firmes doivent déployer leur budget de marketing pour maintenant atteindre une douzaine voire une centaine de types d’audiences. Les annonceurs doivent redéfinir ce qu’est un plan de marketing vraiment efficace. Heureusement, avec les nouveaux outils technologiques, il est maintenant plus facile de mesure son efficacité, son impact, et ce d’une façon plus interactive.
(1) Source : " The future of advertising is now ", Voler, Frelinghuysen et Rothenberg, Strategy+ business, Summer 2006
Sunday, July 09, 2006

Pourquoi l'innovation est primordiale en télécom
Les entreprises de télécommunications doivent vivre dans un environnement où plusieurs nouvelles technologies émergent et ce, à différents endroits sur la planète. Les entreprises de télécommunications se doivent de diminuer leurs coûts à cause de la compétition et des attentes des consommateurs. Qui plus est, les opérateurs ont besoin de faire de l'innovation leur priorité numéro un pour maintenir ou créer un modèle d'affaires profitable. En télécommunications, le modèle d'affaires est intimement lié aux choix technologiques de la firmes et son évolution est liée aux trajectoires stratégiques de son portefeuille de projets d'innovation et nouveaux produits et services ou à ses choix d'achats de technologies et/ou d'entreprises complémentaires.
Dans le sans-fil, l'Amérique du Nord devra composer avec de nouveaux services inévitable comme le "mobile wallet" qui existe déja au Japon, le "My Mobile Workforce" pour surveiller les inventaires à distance et l'intégration du téléphone hybride soit à la fois abordable comme le téléphone fixe et utile comme le sans-fil, entre autres.
Les firmes de télécommunications devront mieux comprendre les meilleures pratiques d'affaires en gestion de l'innovation. Les crédits d'impôts en recherche et développement au Québec et au Canada permettent de rendre plus abordable les services-conseils en gestion de l'innovation. Chez Infocom Intelligence nous offrons des conseils en gestion de l'innovation. Nos spécialités sont:
-La gestion stratégique du portefeuille de projets d'innovation
-Gérer les capacités dymaniques de la firme pour mieux innover
-Gérer les ressources de la firme pour mieux innover avec l'approche de la gestion des connaissances.
Nous offrons également de l'intelligence stratégique en évaluant les nouvelles technologies émergentes, nous produisons des scénarios technologiques, nous évaluons l'impact sur les modèles d'affaires et nous faisons des études de cas adaptées aux besoins de nos clients.
www.infocomintelligence.com
Sunday, July 02, 2006
Some reflexions from the World Economic Forum of 2006: technology, convergence, strategy and innovation.
Technology
Craig Barret, Intel= "advances which have the strongest impact usually come from start-ups... Major challengers to software giant Microsoft- such as Yahoo and Google - emerged from a university environment.
Geoffrey Moore, the father of Moore's law= "Over the last 5 years, the technology sector has continually diversified in unexpected ways... so what should we paying attention to that wasn't on our radar 2 years ago?"
Martin Sorrell, WPP= " the digital wallet technology developped by NTT DoComo allows users to make small purchases by zapping signals to a point-of-sale reader. A plethora of other applications for these Felica chip-equipped phones is emerging, enabling paperless ticketing, and promotions and premiums downloadable from billboards, to name just a few."
Bill Clinton, former President of USA= "Because of globalization and technologies like the Internet, the opportunities for making such impact have increased... The power of private citizens to do public good is greater than at any time in history."
World Economic Forum studies have demonstrated a very high correlation between national economic competitiveness and the development of information and communication technologies (ICT).
Akil Beshir, Telecom Egypt= "killer apps are needed to drive broadband penetration... In some countries, such as Korea, online games have provided that incentive to consumers. However, the content or online services that eill provide a stimulus to demand will vary from country to country. Knowledge of the local market is key."
Convergence
The integration of data, voice and video across networks and devices is opening the door to a wave of new products and services, but most businesses will have to take huge risks and reboot their business models if they are going to survive and thrive.
Michael Wolf, MTV Networks= "older audiences are cocooning around large plasma TV screens, young audiences are going to much samller screens so they can experience video at any time, on demand, making prime time all the time."
Michael Fries, Liberty Global= "iPod is a success for 2 reasons: it is really simple and affordable."
Glenn Hutchins, Silver Lake Technology= "competition exists at the product level, but that industry mut reorganize business models by fundamentally changing the process to deliver the converged product... Why did Dell win in the PC world? Because they had a superior business model, not a superior product. Take Google- a new product and new business model."
Strategy
Ian Davis, McKinsey="our studies suggest that up to 60% of a company's stock price can only be explained by the market's view of its long-term growth prospects. Successful companies, are those that can simultaneously plan and execute on short-term, medium-term, and long-term horizons."
Gary Hamel, London Business School= "strategy is essentially a creative process that defines conventional wisdom, but that the notion of strategy is being devalued by many corporations and is often mixed up with planning or marketing... the quality of strategy is dependent on new strategic options. One needs to make the process from beginning to end as transparent as possible in order to create a real-time conversation of where the company is going."
Innovation
Gary Hamel, London Business School= "innovation is a difficult process, most companies are organized to replicate things and have replication DNA as opposed to innovation DNA... A good metric is return on investment in human capital".
Marissa Mayer, Google= "Google also gives one day a week to very employee to work on new ideas and offer large bonuses to high performers."
Smaller companies are opportunistic with innovation while larger companies are more systematic over innovation.
Subscribe to:
Posts (Atom)